신차 장기렌트카를 이용하다 보면 결혼, 가족 구성원의 면허 취득, 회사 신규 직원 채용, 또는 장거리 여행 등으로 인해 계약자 본인 외에 다른 사람이 차량을 운전해야 하는 상황이 자주 발생합니다.
하지만 사전 승인이나 계약 변경 없이 지정된 운전자 범위를 벗어난 타인이 운전하다 사고가 발생하면, 렌터카 종합보험의 대인·대물·자차 보상이 전면 거절되어 수천만 원에 달하는 손열을 본인이 직접 배상해야 하는 심각한 상황에 처할 수 있습니다. 오늘은 개인 및 법인 장기렌트의 운전자 추가 등록 절차와 보험 적용 기준을 명확히 정리해 드립니다.
1. 개인·개인사업자·법인별 기본 운전자 보험 적용 범위
장기렌트 계약 시 적용되는 표준 자동차 보험의 기본 보장 범위는 다음과 같이 계약 주체에 따라 구분됩니다.
- 1) 개인 계약: 계약자 본인 + 직계가족(배우자, 부모, 자녀)까지 별도 등록 없이 기본 운전자 범위에 포함되는 경우가 대다수입니다. (단, 형제·자매는 직계가족에 해당하지 않아 추가 등록 필수)
- 2) 개인사업자 계약: 사업자 대표 본인 + 직계가족 + 사업장 4대 보험 가입 정직원까지 운전이 가능합니다.
- 3) 법인 계약: 법인 차량 전용 임직원 전용 보험 특약이 체결되므로, 법인 소속 임원 및 근로계약이 체결된 직원만 운전할 수 있습니다.
2. 지정 1인 추가 및 형제·지인 단기 운전 등록 절차
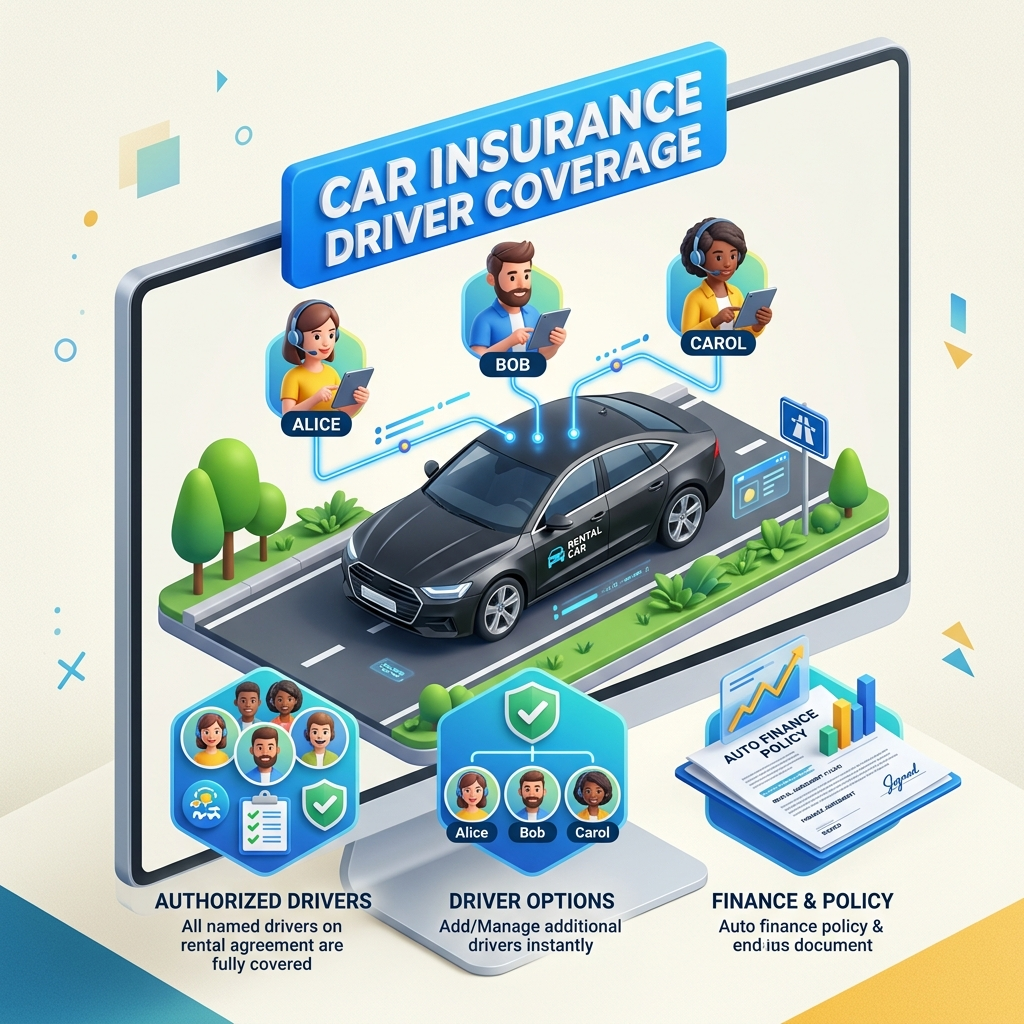
직계가족이 아닌 친구, 연인(예비 배우자), 형제·자매가 차량을 운전하려면 렌터카 금융사에 지정 운전자(추가 1인) 등록을 신청해야 합니다.
첫째, 지정 1인 또는 2인 추가 옵션: 대부분의 대형 렌터카 회사(롯데, SK, 현대캐피탈 등)는 직계가족 외에 제3자 1인(또는 2인)을 추가 운전자로 무상 등록할 수 있도록 허용합니다. 추가 운전자의 운전면허증 사본을 고객센터 앱이나 웹을 통해 제출하면 당일 또는 익일부터 효력이 발생합니다.
둘째, 운전자 연령 한정 특약(만 21세 vs 만 26세) 변경: 추가하려는 운전자의 나이가 만 21세 이상~만 26세 미만이라면 기존 만 26세 이상 한정 특약을 만 21세 이상 한정으로 변경해야 합니다. 이때 월 렌트료가 약 2만~5만 원 선 인상될 수 있습니다.
3. 운전자 범위 및 연령별 보험료 변동 비교표
| 운전자 지정 범위 | 운전 가능 대상자 | 월 렌트료 변동 요율 | 비고 및 주의점 |
|---|---|---|---|
| 기본 (가족 한정) | 계약자 본인 + 배우자 + 부모 + 자녀 | 기본 요금 (변동 없음) | 형제·자매는 제외됨 |
| 지정 1인 추가 | 가족 + 지정된 타인 1명 (친구, 연인) | 무료 (일부 렌트사 소액) | 면허증 등록 완료 후 운전 가능 |
| 누구나 운전 (임직원) | 법인 임직원 전원 또는 불특정 다수 | 월 3만 ~ 8만 원 인상 | 임직원 전용 보험 미가입 시 비용 처리 불가 |
| 만 21세 연령 완화 | 만 21세 이상 가족 또는 지정인 | 월 2만 ~ 5만 원 인상 | 만 26세 도달 시 재변경 가능 |
장기렌트 계약 인수 및 반납의 선택 기준은 장기렌트 만기 인수 반납 승계 비교 분석에서 확인하실 수 있으며, 승계 시 심사 부결을 방지하는 방법은 장기렌트 승계 심사 부결 원인 및 예외 승인 방법 포스팅을 참고하시기 바랍니다.
4. 자주 묻는 질문 (FAQ)
Q1. 명절이나 휴가철 며칠 동안만 친구가 운전할 때 원데이 자동차 보험을 가입해도 되나요?
렌터카는 차량 명의가 렌터카 회사(영업용 번호판 ‘하·허·호’)로 등록되어 있어, 일반 개인용 원데이 자동차보험 가입이 불가능하거나 가입하더라도 보상 효력이 제한됩니다. 반드시 렌터카 회사 공식 고객센터를 통해 임시 운전자 추가를 신청해야 합니다.
Q2. 법인 장기렌트카를 대표이사의 가족이 개인 용도로 타도 되나요?
법인 임직원 전용 보험에 가입된 차량은 직원이 아닌 대표의 가족이 운전하다 사고 시 보험 처리가 되지 않을 뿐만 아니라, 국세청 세무조사 시 차량 렌트료 손금 산입이 부인되어 법인세 추징 대상이 될 수 있습니다.
5. 결론: 안전 운전을 위한 사전 등록 필수
장기렌트카의 가장 큰 혜택 중 하나는 사고가 발생해도 보험료 할증 없이 면책금만으로 깔끔하게 처리된다는 점입니다. 하지만 이는 정상적인 계약 운전자 범위 내에서 운전했을 때만 유효하므로, 운전자가 바뀔 때는 반드시 사전에 등록을 완료하시기 바랍니다.